
Sommaire
L'essentiel
- Un projet saisi une seule fois alimente quatorze écrans de simulation, du plan de financement au rachat de prêt.
- TAEG selon la méthode légale, PTZ, frais de notaire et indemnités de rachat calculés d'après les textes officiels, avec des barèmes datés.
- Chaque calcul est testé, comparé au back-office FCP et vérifié écran par écran dans la vraie fenêtre du logiciel.
- Dossiers copiés et chiffrés pour le hors ligne, modifications envoyées au retour de la connexion, conflits montrés au lieu d'être écrasés.
- Windows et Mac, signé et notarisé sur Mac, avec des mises à jour automatiques.
FOX CRÉDIT PRO 2035 est le logiciel de bureau des conseillers d'immofinances.net, d'accord-credit.fr et des cabinets FOX CRÉDIT PRO 2035. Un projet immobilier saisi une seule fois alimente tous les outils du courtier, du plan de financement au rachat de prêt. Tout se calcule sur l'ordinateur, sans réseau, sur Windows comme sur Mac. Avec internet, le logiciel reprend les dossiers du back-office FCP et y renvoie les modifications. J'ai conçu et développé l'ensemble : le logiciel, son moteur de calcul, la synchronisation et les mises à jour automatiques.
Pour qui, et pourquoi un nouveau logiciel
Un courtier en crédit passe ses journées à chiffrer des projets : combien le client peut emprunter, à quelle mensualité, avec quels prêts aidés, pour quel coût total. Il le fait au bureau, chez le client, parfois sans connexion fiable. Les conseillers utilisaient jusqu'ici l'ancien Fox Simulateur, qui demandait Java et une clé d'activation.
FOX CRÉDIT PRO 2035 le remplace : un installeur pour Windows, un pour Mac, sans Java ni clé, et des calculs qui ne dépendent pas d'internet. Le logiciel reste relié à FCP, le back-office où vivent les dossiers clients, sans en être une copie : il reprend ses règles, ses libellés et ses messages, et renvoie vers le site pour tout ce qui relève de la gestion en ligne.
Un projet saisi une fois, quatorze écrans de simulation
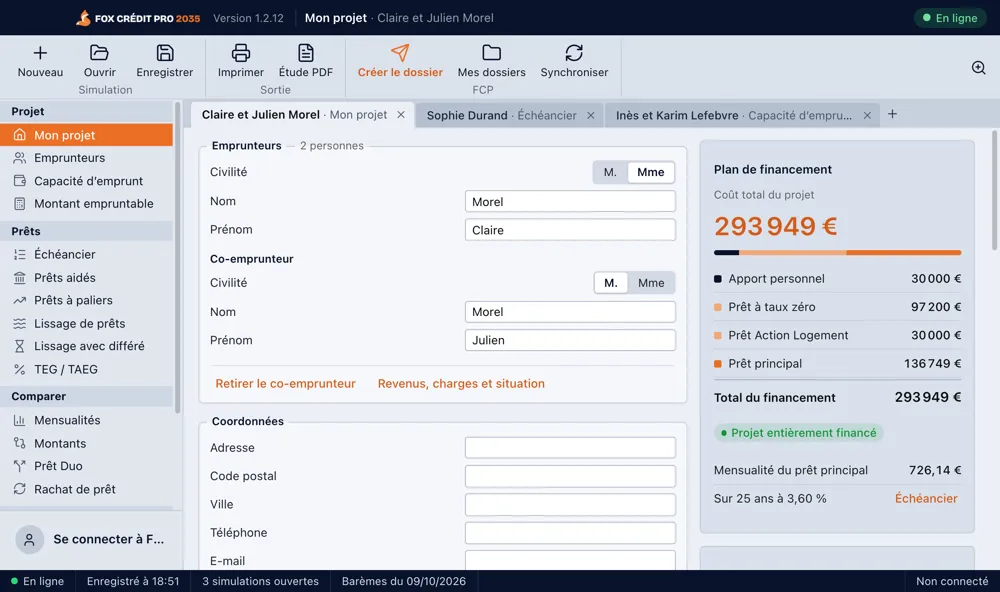
Le conseiller saisit le projet du client : prix du bien, travaux, zone, emprunteurs, revenus, charges. Les frais de notaire et de garantie se calculent pendant la frappe. Ensuite, chaque outil du menu reprend ces données, sans rien ressaisir :
- Projet : Mon projet (coût total, frais, plan de financement), Emprunteurs, Capacité d'emprunt, Montant empruntable.
- Prêts : Échéancier, Prêts aidés, Prêts à paliers, Lissage de prêts, Lissage avec différé, TEG / TAEG.
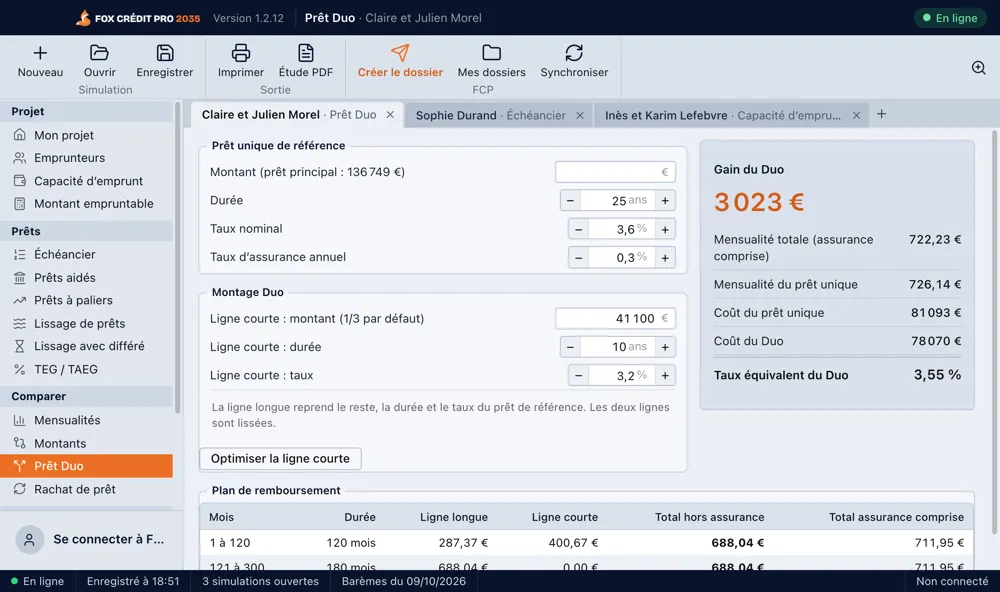
- Comparer : Comparer les mensualités, Comparer les montants, Prêt Duo, Rachat de prêt.
- Étude de financement en PDF : le conseiller choisit les rubriques, et l'étude sort à l'en-tête de son agence.
- Mes simulations : chaque client a son onglet, avec l'outil où on l'a laissé ; les onglets ouverts reviennent à la réouverture.
- Mes dossiers : la liste des dossiers FCP, avec les mêmes filtres et les mêmes colonnes que sur le site.
- Aide : l'assistant de FCP, disponible hors ligne.
Le cœur du projet : des calculs exacts
Dans un logiciel de courtier, un centime d'écart sur une mensualité ou un dixième de point sur un TAEG fait perdre la confiance du conseiller et du client. Tout le moteur de calcul est donc écrit en JavaScript dans le logiciel, avec une règle stricte : chaque calcul a sa source officielle et son test.
Échéancier, TEG et TAEG
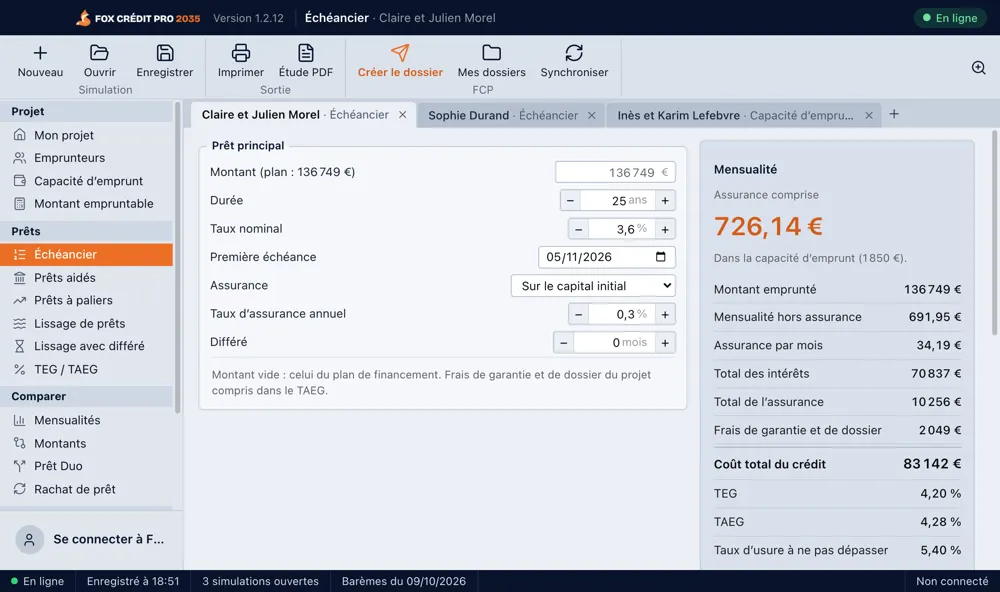
L'échéancier gère l'assurance sur capital initial ou sur capital restant dû, le différé partiel ou total, et une dernière échéance qui solde exactement le prêt. Le TAEG suit la méthode légale du Code de la consommation : le logiciel cherche le taux qui égalise le capital reçu, net des frais, et les flux réellement payés (mensualités, assurance, frais). Ce taux est trouvé par dichotomie, une méthode lente en apparence mais qui converge à coup sûr, là où d'autres méthodes peuvent diverger sur des montages atypiques. Le TAEG est ensuite comparé au taux d'usure en vigueur, et l'endettement aux règles du HCSF.
Frais de notaire et prêts aidés
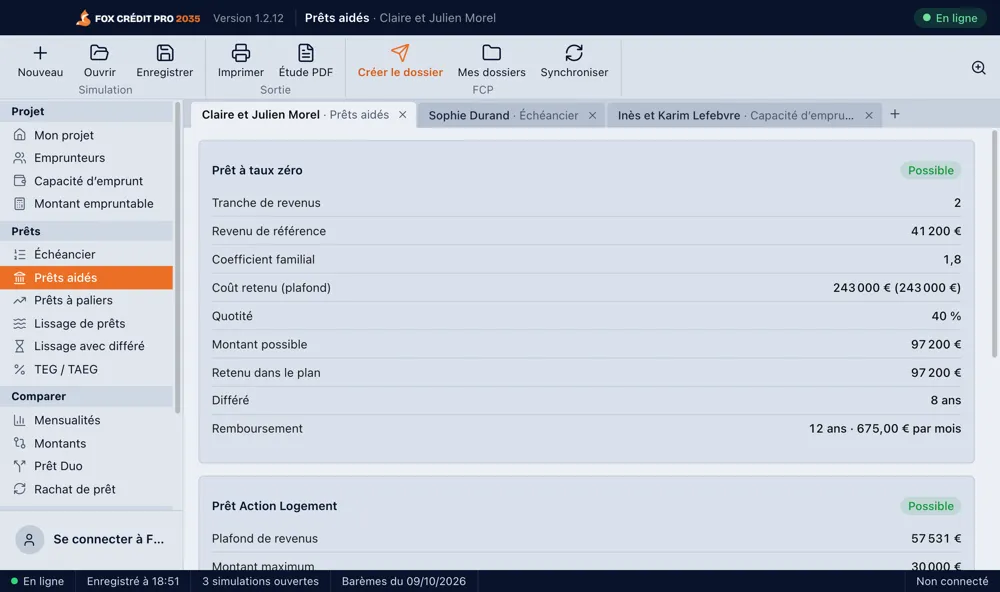
- Notaire : émoluments par tranches selon le code de commerce, minimum et plafond, majorations et TVA d'outre-mer, droits de mutation de chaque département avec le taux réduit de la première acquisition de résidence principale.
- PTZ : barèmes des offres émises depuis le 1er avril 2025, par zone et par tranche de revenus. Les règles sont appliquées et expliquées : dans l'ancien, le PTZ n'existe qu'en zones B2 et C, avec au moins 25 % de travaux ; son montant est plafonné par rapport aux autres prêts de plus de 2 ans.
- Action Logement et prêt d'accession sociale : plafonds et conditions officiels, dans le même plan de financement.
Capacité d'emprunt et montages à plusieurs prêts
La capacité d'emprunt applique un endettement de 35 % assurance comprise, retient les loyers perçus à 70 %, retire le loyer actuel après l'achat d'une résidence principale, et affiche le reste à vivre du foyer et par personne. Le lissage et le prêt Duo cherchent une mensualité totale constante : au lieu d'une recherche par essais successifs, comme dans l'ancien simulateur, le logiciel la calcule par une formule directe, avec le même résultat au centime près. Le rachat de prêt calcule les indemnités de remboursement anticipé selon l'article R. 313-25 du Code de la consommation : le plus petit de six mois d'intérêts et de 3 % du capital restant dû.
Prouver que les chiffres sont justes
- Tests du moteur : mensualités, assurance, différés, notaire, garanties, PTZ, capacité, paliers, lissages, Duo, rachat, plan de financement, alertes d'usure et du HCSF.
- Tests de parité : l'échéancier, le TEG, le TAEG et les émoluments du notaire sont comparés au code PHP du back-office, qui sert de référence.
- Recette dans la vraie fenêtre : un script ouvre le logiciel, remplit chaque écran au clavier, clique chaque bouton et compare chaque chiffre affiché au moteur ; la dernière version passe 185 contrôles sur 185.
- Barèmes datés : notaire, PTZ, usure, garanties sont regroupés dans un seul fichier versionné, avec leurs sources. La date des barèmes s'affiche dans la barre d'état.
Hors ligne d'abord, synchronisé ensuite
Le conseiller peut copier des dossiers FCP sur son ordinateur, les consulter et les modifier sans internet. C'est la partie la plus délicate du projet, car deux personnes peuvent modifier le même dossier en même temps : le conseiller hors ligne, et un collègue dans le back-office.
- Données chiffrées : chaque enregistrement est chiffré (AES-256-GCM) et la clé est protégée par le trousseau du système (Trousseau sur Mac, DPAPI sur Windows). Copiés sur un autre ordinateur, les fichiers sont illisibles.
- File d'attente : chaque modification attend le retour de la connexion, puis part toute seule. Chaque opération porte un jeton unique : FCP ne l'applique jamais deux fois, même si elle est renvoyée.
- Conflits visibles : si la même information a aussi changé dans FCP, rien n'est écrasé en silence. Le logiciel montre les deux versions et le conseiller choisit.
- Dossier créé depuis une simulation : envoyé dès que possible, une seule fois, même en cas de double envoi.
- Session expirée reconnue : si FCP renvoie vers sa page de connexion, le logiciel le détecte et demande de se reconnecter, au lieu d'afficher une erreur incompréhensible.
- État de la connexion toujours visible : pastille « En ligne » ou « Hors ligne », nombre de modifications en attente, bandeau qui dit ce qui marche et ce qui attend.
Avec internet, les adresses françaises sont proposées pendant la frappe grâce au service de l'IGN, sans jamais rendre la saisie obligatoire. Hors ligne, la saisie reste libre. L'aide, elle, fonctionne toujours : c'est la base de connaissances du back-office, embarquée dans le logiciel, avec un moteur de recherche qui tient compte des synonymes du métier, sans IA ni internet.
Windows et Mac, comme un vrai logiciel de bureau
Le logiciel est construit avec Electron, ce qui donne une seule base de code pour les deux systèmes. Mais Electron ne suffit pas à faire un logiciel de bureau : il fallait éviter l'effet « site web dans une fenêtre ». Il n'y a d'ailleurs aucune vue web, même pour la connexion :
- Connexion : un formulaire du logiciel envoie les identifiants au formulaire d'origine de chaque espace (immofinances.net, accord-credit.fr, cabinets). En cas de refus, le message affiché est celui du site, lu dans sa réponse. Une connexion par le navigateur est aussi possible.
- Interface : barre d'outils en groupes, onglets de simulations (Ctrl+S, Ctrl+Tab, Ctrl+W), barre de menus dans la fenêtre sous Windows, barre d'état, zoom de 80 à 150 %.
- Windows : installeur classique pour PC 64 bits.
- Mac : une application universelle, pour processeurs Intel et puces Apple, signée Developer ID et notarisée par Apple, condition pour que les mises à jour automatiques fonctionnent.
Des mises à jour automatiques qui ne se font pas oublier
Le logiciel vérifie les mises à jour au lancement, puis toutes les 30 minutes, et les télécharge en arrière-plan. Une fenêtre apparaît alors en bas à droite avec un compte à rebours de 30 secondes et deux boutons : « Installer maintenant » ou « Dans 5 minutes ». Le report peut se répéter ; sans réponse, la mise à jour s'installe et le logiciel redémarre. Fermer le logiciel installe aussi la version prête. Ainsi, tous les conseillers travaillent sur les mêmes barèmes et les mêmes calculs.
La pile technique
- Logiciel : Electron, JavaScript (modules ES), interface sans framework.
- Calculs : moteur en JavaScript, barèmes officiels datés, tests avec le lanceur de tests de Node.js.
- Synchronisation : API JSON ajoutée au back-office FCP en PHP, file d'opérations à jeton unique.
- Stockage local : fichiers chiffrés AES-256-GCM, clé protégée par le système.
- Distribution : electron-builder, electron-updater, signature et notarisation Apple.
Ce que ce projet montre
FOX CRÉDIT PRO 2035 combine des calculs financiers réglementés où l'erreur n'est pas permise, un fonctionnement hors ligne avec une synchronisation qui ne perd ni n'écrase rien, et une distribution soignée sur deux systèmes. J'ai mené le projet seul de bout en bout : conception, développement du logiciel Windows et Mac, moteur de calcul, synchronisation avec le back-office FCP, mises à jour automatiques, film de présentation et page de téléchargement.
Vous avez un logiciel métier à créer ou à moderniser, avec des calculs à fiabiliser ou un mode hors ligne ? Me contacter. Pour voir les autres écrans, voir toutes les captures.
Questions fréquentes
Le logiciel fonctionne-t-il vraiment sans internet ?
Oui : tous les calculs tournent sur l'ordinateur. Internet sert seulement à reprendre les dossiers de FCP, à envoyer les modifications, à proposer les adresses et à recevoir les mises à jour.
Que se passe-t-il si un dossier a été modifié ailleurs pendant que j'étais hors ligne ?
Rien n'est écrasé. Si la même information a changé dans FCP, le logiciel montre les deux versions et vous choisissez celle à garder.
Pouvez-vous créer un logiciel métier hors ligne pour mon entreprise ?
Oui. FOX CRÉDIT PRO 2035 réunit les briques d'un tel projet : calculs testés, données chiffrées sur l'ordinateur, synchronisation avec un serveur existant, Windows et Mac, mises à jour automatiques. Parlons de votre besoin via la page de contact.


